AI Native 浪潮下的 5 个判断:开发者和企业怎么看
前四篇,我们把 AI Native 讲清楚了:它指什么,用户为什么变了,系统该长什么样,老路为什么走不通。
系列最后一篇,回答最后一个问题:所以,开发者和企业,各该怎么站位?
我给了五个判断。不是预言,是一张站位图。
PART 01
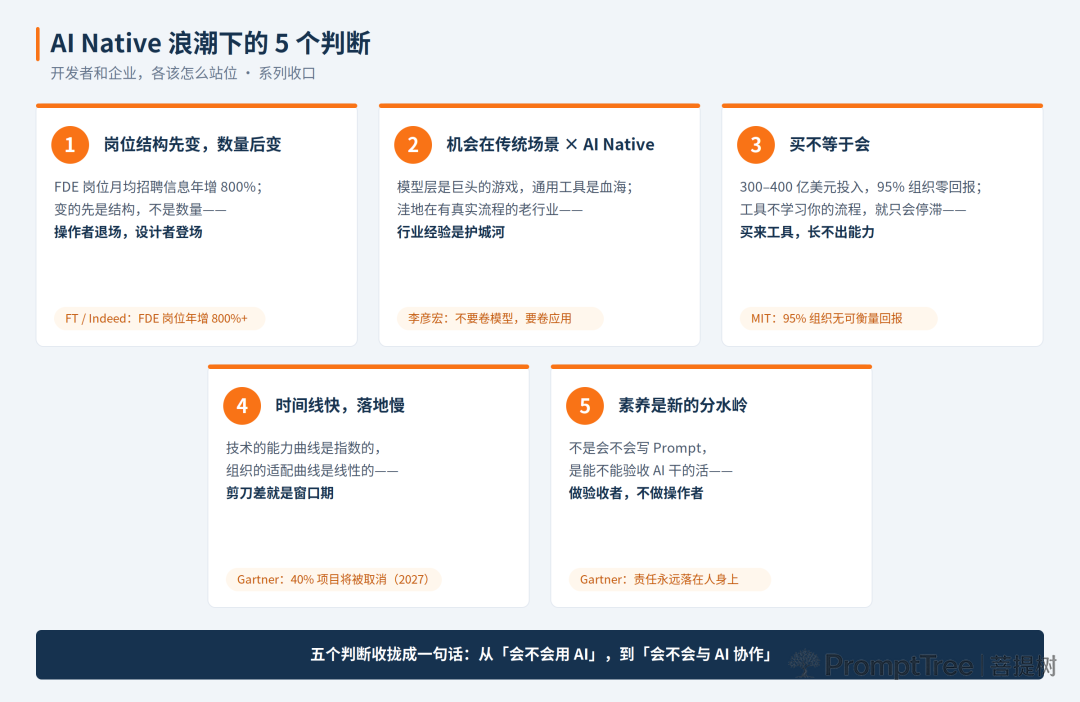
判断一:岗位结构先变,数量后变
先看一组数字。
据《金融时报》援引招聘平台 Indeed 的数据:2025 年 1 月到 9 月,FDE(前置交付工程师)岗位的月度招聘信息量,增长了 800% 以上。风投 a16z 干脆把这个岗位称为“科技界最热的工作”。
FDE 不是新东西——Palantir 做了快二十年,FDE 约占全员一半。新的是这一年的爆发:OpenAI 2025 年初组建 FDE 团队,仅欧洲和中东就计划扩张到约 50 人;Anthropic 计划把应用 AI 团队(含 FDE)扩编五倍。
为什么是 FDE?答案,前置阅读的前作早给过:模型能力不再是瓶颈,“把 AI 用对”才是。前作 4 讲过阿里抢着认证 FDE,前作 5 讲过真 FDE 是“交付即沉淀”——企业 Agent 落地最缺的不是模型,是能把模型落进业务的人。
但请注意这个判断的落点:变的先是结构,不是数量。
MIT 媒体实验室那份《GenAI Divide》报告里,还有一笔常被忽略的数字:GenAI 带来的裁员是有限的,真实发生的是“不补员”——岗位空出来,不再填人;变化最集中的,恰恰是原先外包出去的低价值岗位。翻译一下:不是“AI 取代人”,是流程里“操作者”的坑在消失、“设计者”的坑在增加。
分水岭不在“会不会用 AI”,在你在流程里是操作者还是设计者。
💡 岗位不会一夜消失,但岗位的内涵会一夜改写。十年前问“会不会用电脑”,今天问“你是操作者还是设计者”。
PART 02
判断二:机会在“传统场景 × AI Native”
这个判断,来自一个越来越清晰的行业共识:大模型的价值,不在模型本身,而在长在它上面的应用。
模型层是巨头的游戏——拼算力、拼数据、拼资本;通用工具是血海——问答这件事,ChatGPT 们已经卷到了地板上。真正的洼地,是那些有真实流程、有真实数据、有真实痛点的老行业。
看两个注脚。
OpenAI 的 FDE 团队把模型驻场送进了农业机械公司约翰迪尔(John Deere)的场景,帮农民把农药喷洒量减少了 60%~70%。Palantir 英国 AI 负责人 Nic Prettejohn 有句话,值得所有技术人抄在墙上:“唯一有价值的软件,不在于代码多精致,而在于它对最终客户意味着什么。”
注意这两个例子的共同点:赢的不是模型,是“模型 × 行业 Know-how”。制造、医疗、金融、物流、农业——这些领域的智能体需求,每一个都长得不一样。对开发者而言,两个圈的交集最缺人:懂行业的,不懂 AI Native;懂 AI Native 的,不懂行业。
老行业的“老”,在 AI Native 的语境里不是包袱,是护城河——那些绕不开的流程、说不清的规矩、脏兮兮的数据,恰恰是通用模型啃不动的部分。
💡 巨头在模型层内卷,机会在行业层发芽。你的行业经验,不是转型的包袱,是别人抄不走的上下文。
PART 03
判断三:买不等于会
MIT 媒体实验室的 Project NANDA 在 2025 年 8 月发了一份报告,标题就很刺眼:《The GenAI Divide: State of AI in Business 2025》——生成式 AI 的鸿沟。
几个数字:企业已经在生成式 AI 上花了 300~400 亿美元;95% 的组织,没有获得任何可衡量的商业回报;只有 5% 的试点,真正跑出了营收增长。
问题出在模型上吗?报告说不是。根因是一个“学习落差”:通用工具个人用起来很好,一进企业就停摆——它们不学习你的流程,不适应你的业务,于是停滞。
这正是前作 5 讲的那件事:能力买不来,能力要长出来。采购可以买来工具,买不来“用一次长一次”的复利;外包可以交付项目,交付不了“经验留在自己身上”的资产。伙伴交付完就走,脑子里的东西全带走——你还得从零开始。
报告里还有个细节:找外部伙伴的试点,成功率约三分之二;自建的,只有约三分之一。但请注意,这里的“买”是借力,不是依赖——借力可以,把身家押在“别人会一直扶着”上,不行。
⚠️ 买来的是工具,长出来的才是能力。没有沉淀机制的采购,付一次钱,买一次从零开始。
PART 04
判断四:时间线比想象快,落地比宣传慢
这可能是最拧巴的一个判断:快和慢,同时发生。
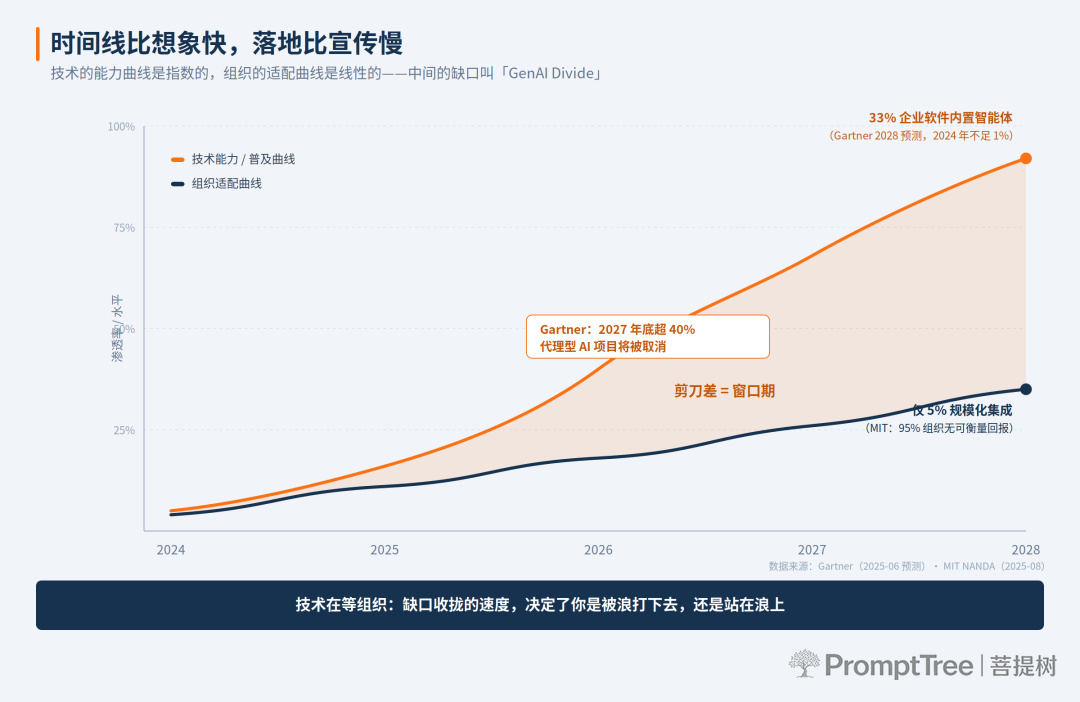
快的一边:Gartner 预测,到 2028 年,15% 的日常工作决策将由智能体自主做出——2024 年,这个数字是 0;33% 的企业软件将内置智能体能力——2024 年,不足 1%。
慢的一边:还是 Gartner——到 2027 年底,超过 40% 的代理型 AI 项目将被取消,原因是成本攀升、商业价值不清、风控不足。再叠上 MIT 的数字:九成企业认真考虑过买 AI,八成以上试点过 ChatGPT 或 Copilot,但真正把 AI 规模化融进工作流的,同样只有 5%——九大行业里,七个没出现结构性变化。
MIT 报告里采访了一位制造业 COO,他说:“LinkedIn 上说一切都变了,但在我们的运营里,什么实质变化都没有。我们处理合同更快了,仅此而已。”
这就是剪刀差:**技术的能力曲线是指数的,组织的适配曲线是线性的。**中间的缺口,MIT 叫它“GenAI Divide”,我给它起了个中文名——技术在等组织。
瓶颈从来不是模型,是数据、流程、信任,是“谁敢签字让 AI 办这件事”。
这个缺口对个人和企业都是窗口期:缺口收拢的速度,决定了你是被浪打下去,还是站在浪上。
💡 技术不会等组织准备好,但回报只留给提前站位的人。剪刀差既是风险,也是这一代从业者最大的机会窗口。
PART 05
判断五:AI Native 素养是新的分水岭
最后一个判断,说给每一个具体的人。
不是“会不会写 Prompt”。Prompt 是操作层,三个月就过时。
AI Native 素养,是理解一套新的世界观:**概率性的执行者,怎么在确定性的世界里安全地做事。**它会听懂你,也可能听岔;它能办事,也可能办错。所以你要给它画跑道,而不是放开缰绳;你要看过程留痕,而不是只看结果截图。
这套世界观落到两个人称上。
对开发者:你的工作从“写功能”,变成“设计可被 Agent 使用的系统”——第八篇那个“同一个需求,两种系统”的分叉,就是你的选题库;第九篇的三个问题(能执行吗、有边界吗、会沉淀吗),是你验收一切方案的工具。
对所有人:练习做验收者,而不是操作者。Gartner 有句话点得很透:Agent 不是法律实体,出了事,责任永远落在人身上。所以“验收”这个角色必然登场——定义什么是对,核对做没做对,为结果签字。操作可以被 Agent 接管,验收不能。
💡 这一轮的分水岭,不是“用不用 AI”,是“你能不能验收 AI 干的活”。
收尾
五个判断,一张站位图
五个判断收拢成一句话:
AI Native 的入场券,正在从“会不会用 AI”, 换成“会不会与 AI 协作”——设计它、验收它、让它沉淀。
浪潮来了,先站对位置,再谈速度。
系列到这里收口。从“满大街都在说的 AI Native 到底是什么”,到“用户要结果,软件给过程”,到“同一个需求,两种系统”,到“老系统为什么救不了”,再到今天这五个判断——前九篇讲的其实是同一件事:这一轮变的不是技术,是站位。
下一篇,我们往深水区走一步:FDE 的独立性——同样的编制,为什么有的长出真 FDE,有的长成高级外包。再往后,还有 MCP 实战、治理工程化的实现层在等着。
五个判断,哪个最戳你,哪个你最不服?如果只能选一个贴在工位上,你选哪个?评论区见。
📚 系列前文 · 往期回顾
› 系列 1|满大街都在说的 “AI Native”,大佬们到底在指什么
› 系列 2|用户要结果,软件给过程
› 系列 3|同一个需求,两种系统:AI Native 到底“原生”在哪
› 系列 4|给老系统加个 AI 对话框,为什么救不了它
› 前作 1|AI 生成的代码没有架构:一个开源 SaaS 作者的 Vibe Coding 反思
› 前作 2|Jev 不会说话,但它暴露了 Agent 落地最难的一关
› 前作 3|Agent 一旦能执行,企业真正缺的就是一个治理平台
› 前作 4|阿里抢着认证的 FDE,暴露了企业 Agent 落地最缺的根本不是模型
› 前作 5|外包和 AI coding 都不是真 FDE:真正的 FDE,是“交付即沉淀”的平台飞轮
💬 一起聊 AI Native 落地
想深入交流「AI Native 软件系统」这个系列、 以及企业里怎么落地?扫码加我微信,我们一起把这件事聊透。
— 行者 / Jagger · 技术理想派